Nye hendelser i Kina påvirker prisene på solcellepaneler og batterier i 2026
Innledning
Gjennom 2025 og inn i 2026 har solcelle- og batterimarkedet vært preget av store svingninger, ikke minst knyttet til utviklingen i Kina. I årskronikken min om solcellemarkedet i 2025 og trendspaningen for 2026 trakk jeg fram hvor raskt prisutviklingen har endret seg, hvordan overkapasitet i kinesisk produksjon har presset marginene globalt, og hvordan hard konkurranse driver fram teknologiutvikling, men også skaper usikkerhet for produsenter og installatører.[1]
Allerede i september utdypet jeg resonnementet om hvordan svenske solcelleinstallatører påvirkes av Kinas nye politikk.[2] Da ble blant annet følgende framhevet:
- Kraftig fall i prisene på solcellemoduler i 2023–2024, drevet av overinvesteringer i produksjon.
- Hardt prispress på globale produsenter, med risiko for konsolidering og nedstengninger blant mindre aktører.
- Økt geopolitisk risiko, der tollsatser, eksportrestriksjoner og endrede subsidier i Kina raskt kan påvirke europeiske priser og forsyningskjeder.
Med Kinas nye, tydeligere politikk for skatterabatter og eksportvilkår begynner flere av disse scenariene nå å bli virkelighet. Det påvirker prisene på både solcellepaneler og batterier i 2026 – men på ulike måter for produsenter, installatører og sluttkunder.
For å sette tidslinjen i perspektiv er følgende datoer sentrale:
- 9. januar 2026: Kinas finansdepartement og skattemyndigheter kunngjør at eksportrefusjonen av merverdiavgift (VAT) på sol- og batteriprodukter skal fases ut.
- 1. april 2026: Eksportrefusjonen av merverdiavgift på solcelleprodukter avskaffes helt.
- 1. april–31. desember 2026: Eksportrefusjonen av merverdiavgift på batteriprodukter reduseres fra 9 % til 6 %.
- 1. januar 2027: Eksportrefusjonen av merverdiavgift på batteriprodukter avskaffes helt.
Prispåvirkning på solcellepaneler
En sentral brikke er Kinas tidligere skatterabatter knyttet til eksport av solkomponenter. Disse har hjulpet kinesiske produsenter med å holde svært aggressive prisnivåer internasjonalt. Nå varsles det at eksportrelaterte skatterabatter på solprodukter skal fases ut fra og med april 2026. Det innebærer at marginene for eksportorienterte produsenter presses ytterligere, samtidig som prisene ut fra Kina rimeligvis må justeres opp for å kompensere for de bortfalte rabattene.[3,4]
I praksis innebærer dette at de ekstremt lave prisnivåene vi har sett på solcellepaneler i 2023–2025, sannsynligvis markerer bunnen i syklusen. Når subsidiene strammes inn, samtidig som flere store kinesiske produsenter allerede har rapportert betydelige tap, blir det mindre bærekraftig å fortsette å selge med minimale eller negative marginer.[4]
I tillegg til politiske signaler fra Kina påvirkes prisene på solcellemoduler også av råvarepriser. Aluminium brukes i rammer og monteringssystemer, sølv i cellenes lederbaner og kobber i kabler og enkelte komponenter. Når prisene på disse metallene stiger, setter det et gulv for hvor billige solcellepaneler kan bli, selv om selve celleproduksjonen effektiviseres. De kraftige prisfallene på moduler de siste årene har derfor ikke vært bærekraftige på lang sikt sett opp mot råvarekostnadene, og en viss rekyl oppover er å vente.[5]
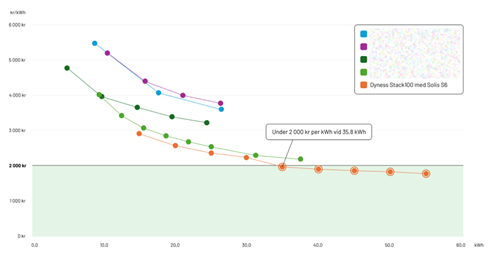
Mot slutten av 2025 publiserte Elbilsvaruhuset.se en prissammenligning av flere systemer på markedet, der Senergias populære pakke med Solis og Dyness var det mest kostnadseffektive alternativet som var tilgjengelig. Senere i dette innlegget skal vi se hva som har påvirket prisene, slik at de nå er høyere i 2026, og at et nytt prisnivå vil bli etablert.
Samlet sett tyder dette på at solpaneler i 2026 beveger seg fra «salgskampanjepriser» tilbake mot mer normale marginer for produsentene. For installatører og sluttkunder er det imidlertid viktig å forstå at en moderat prisoppgang på paneler ikke nødvendigvis innebærer at hele solcelleanlegget blir dramatisk mye dyrere.
Hvordan påvirker prisene svenske installatører og sluttkunder?
For et typisk solcelleanlegg på en enebolig i Sverige i dag er det ofte snakk om cirka 10–15 solcellepaneler. Panelprisen er bare en del av de totale kostnadene, som også omfatter vekselretter, montering, prosjektering, reiser, arbeid, administrative kostnader og noen ganger supplerende styringssystemer.
En prisøkning på solcellepaneler på noen prosent – som følge av endrede skatterabatter i Kina og noe høyere råvarepriser – vil derfor i mange tilfeller bare utgjøre noen titalls kroner eksklusive moms per panel. For et helt solcelleanlegg på en enebolig innebærer dette en svært begrenset økning i totalkostnadene.
Dette må dessuten ses i lys av at prisene på solcellepaneler har falt med omkring 70 % de siste 36 månedene. Etter et så ekstremt prisfall innebærer en mindre rekyl snarere en normalisering enn en trussel mot investeringskalkylen. For sluttkunden er solceller fortsatt en god investering, og for installatøren handler det først og fremst om å følge med på prissvingningene og sørge for at tilbudene har en rimelig gyldighetsperiode.
Prisoppgang på batterier
Prisen på batterier er også på vei opp, men drivkreftene og tidsperspektivene skiller seg delvis fra solcellepaneler. I tillegg til Kinas endrede eksportvilkår og generell kostnadsinflasjon er det først og fremst strengere krav til gjenvinning, stigende priser på litium og andre råvarer samt kapasitetsbegrensninger i enkelte deler av verdikjeden som bidrar. Dessuten øker kostnadene for BMS, sertifiseringer og transportsikkerhet i takt med at regelkravene skjerpes, noe som gjør at prisøkningen på battericeller i stor grad forsterkes i den ferdige pakken. Samlet sett ventes dette å gi en mer merkbar og raskere prisoppgang for stasjonære energilagre enn for solcellepaneler, særlig i 2026, da flere av de nye regelverkene og avgiftsøkningene trer i kraft. Det er særlig to store hendelser som påvirker prisen på batterier nå i begynnelsen av 2026.
Økt gjenvinningsavgift
Den nye batteriforordningen og skjerpede krav til gjenvinning av stasjonære energilagre innebærer blant annet en tydelig høyere gjenvinningsavgift, på rundt 200 kr/kWh.[6] For et hjemmebatteri på for eksempel 10 kWh innebærer det omtrent 2 000 kr i ekstra kostnad bare fra denne komponenten. Formålet er å dekke kostnader for innsamling, demontering og gjenvinning samt å styre mot bedre materialvalg og sirkulære strømmer.
Høyere litiumpriser
Prisen på litiumkarbonat har steget jevnt de siste månedene. For LFP-celler (litiumjernfosfat) utgjør litiumråvaren omtrent 50 % av cellekostnaden. Hvis litiumprisen øker med cirka 50 %, kan man derfor grovt regne med at prisen på battericellen stiger med omkring 25 %, gitt ellers uendrede forutsetninger.
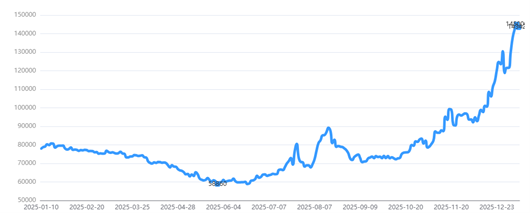
Det er viktig å huske at battericellen utgjør størstedelen av kostnaden i en batteripakke, men ikke hele. I tillegg til cellene kommer kostnader for kapsling, BMS (Battery Management System), elektronikk, kjøling, sertifiseringer, logistikk, styringssystemlogikk og installasjon. En kostnadsøkning på 25 % på cellenivå oversettes derfor ikke lineært til 25 % på sluttkundeprisen for en komplett batteripakke, men den driver tydelig i retning av høyere sluttpriser.
Til sammen innebærer høyere gjenvinningsavgifter og stigende litiumpriser at vi sannsynligvis står overfor en mer merkbar prisoppgang på stasjonære batterier enn på solcellepaneler i 2026.
Prispåvirkning av batterier for svenske installatører og sluttkunder
For svenske installatører og sluttkunder er hovedbudskapet å regne med en gradvis prisøkning på batteriløsninger i løpet av året. Dels som følge av råvareprisene, dels på grunn av Kinas endrede skatte- og industripolitikk, som påvirker kostnadsgrunnlaget for globale batteri- og celleprodusenter.
For installatører innebærer dette blant annet:
- Behov for hyppigere oppdatering av prislister og kalkyleverktøy.
- Økt vekt på å tydelig angi gyldighetstid i tilbud, særlig for batteriprodukter.
- Mulighet til å tydeliggjøre for kundene at prisøkningen i hovedsak drives av høyere krav til bærekraft (resirkulering) og økte råvarekostnader, snarere enn «vilkårlige» prisøkninger.
For sluttkunder er det viktig å se helheten: Selv med noe høyere priser er investeringen i batterilagring ofte svært lønnsom, særlig i kombinasjon med solceller, variable strømpriser og effektavgifter. Batteriet gir fleksibilitet, økt egenbruk av solstrøm, mulighet til å kutte effekttopper og bedre kontroll over strømkostnadene.
Den som allerede nå vet at et batteri kan bli aktuelt de nærmeste årene, kan ha noe å tjene på å ikke vente for lenge, siden både regelverk og råvarepriser peker mot en stigende prisutvikling snarere enn fortsatt prisfall.
Konklusjoner
Kinas endrede politikk for skatterabatter og industristøtte vil sannsynligvis drive utviklingen mot nyere teknologi, høyere virkningsgrad og bedre utnyttelse av råvarer i både solcellepaneler og batterier. Større krav til lønnsomhet gjør at ineffektiv kapasitet fases ut, og at aktørene som blir igjen, må være teknologisk ledende.
Samtidig skal vi huske på at Kinas fire største solcelleprodusenter – for eksempel Longi, Trina Solar, Jinko og JA Solar – rapporterte samlede tap på tilsvarende omkring 1,54 milliarder USD i første halvår 2025.[7] Å samtidig drive verdens energiomstilling, øke kapasiteten kraftig og godta store tap år etter år er ikke bærekraftig, verken for selskapene eller for den kinesiske staten.
Det siste tiåret har Kina, gjennom omfattende støtte til både produsenter og innenlandske prosjekter, utkonkurrert store deler av solcelle- og batteriproduksjonen i resten av verden. Når man nå skjerper kravene til lønnsomhet og reduserer enkelte former for støtte, er det et tegn på at sektoren modnes – og at man mener å ha tilstrekkelig kontroll over verdikjedene til å kunne prioritere avkastning.
De politiske dimensjonene er omfattende og får ikke plass fullt ut i dette innlegget, men det er viktig å komme tilbake til dem. Verdenspolitikken påvirker solcelle- og batterimarkedet hver dag, ikke minst gjennom spenningene mellom Kina og USA, der Europa havner midt imellom. Europa er i stor grad avhengig av kinesisk teknologi og komponenter i det grønne skiftet, samtidig som man prøver å bygge opp egen kapasitet og redusere sårbarheten i forsyningskjedene.
For svenske installatører og sluttkunder er konklusjonen at:
- Solcellepaneler blir sannsynligvis noe dyrere enn de aller laveste nivåene, men totalkostnaden for et anlegg påvirkes bare marginalt.
- Batterier står overfor en tydeligere prisoppgang, drevet av krav til resirkulering, råvarekostnader og industripolitikk.
- Investeringer i solceller og batterier er fortsatt attraktive, men det blir stadig viktigere å følge markedsutviklingen, være proaktiv i prissettingen og være åpen overfor kunden om hvorfor prisene svinger.
Referanser
[1] Ljunggren T. Årskrønike: Solcellemarkedet 2025 og trendspaning 2026. LinkedIn; 2025. Tilgjengelig fra: https://www.linkedin.com/pulse/årskrönika-solcellsmarknaden-2025-och-trendspaning-2026-tim-ljunggren-oz3wf/ [2] Ljunggren T. Hvordan påvirkes svenske solcelleinstallatører av Kinas nye industripolitikk? LinkedIn; 2025. Tilgjengelig fra: https://www.linkedin.com/pulse/hur-påverkas-svenska-solcellsinstallatörer-av-kinas-nya-tim-ljunggren-nh0if/ [3] PV Magazine. Kina avskaffer skatterabatter for soleksport fra april. PV Magazine; 2026. Tilgjengelig fra: https://www.pv-magazine.com/2026/01/09/china-to-abolish-solar-export-tax-rebates-from-april/ [4] PV Europe. Kinas tilbakerulling av solskatterabatter varsler press på marginene. PV Europe; 2026. Tilgjengelig fra: https://www.pveurope.eu/markets/chinas-solar-rebate-rollback-signals-squeeze-margins [5] Dagens industri. Råvarepriser – aluminium, sølv og kobber (XAGUSD m.fl.). Dagens industri; 2026. Tilgjengelig fra: https://www.di.se/ravaror/xagusd-4606817/ [6] Ljunggren T. Batteriforordningen og resirkulering av stasjonære energilagre. LinkedIn; 2025. Tilgjengelig fra: https://www.linkedin.com/pulse/batteriförordningen-och-återvinning-av-stationära-tim-ljunggren-q49kf/ [7] PV Tech. Kinas fire største solcelleprodusenter lider tap på 1,54 milliarder USD i første halvår 2025. PV Tech; 2025. Tilgjengelig fra: https://www.pv-tech.org/chinas-top-four-solar-manufacturers-suffer-1-54-billion-losses-h1-2025/Trenger du hjelp til å finne det rette?
Vi vet at det ikke alltid er enkelt å vite hvilket produkt eller hvilken løsning som passer best. Enten du har spørsmål om sortimentet vårt, trenger veiledning eller vil ha hjelp til å finne en løsning som passer akkurat dine behov, er vi her for deg. Med vår kunnskap og erfaring hjelper vi deg med å ta det rette valget.
Relaterte innlegg
Senergia får en langsiktig og finansielt solid hovedeier
Senergias påtroppende administrerende direktør Tim Ljunggren – Det er nå framtidens energibransje formes