Senergias påtroppende administrerende direktør Tim Ljunggren – Det er nå framtidens energibransje formes
Intro
Da mine to medgründere Jonas og Thomas sa at Senergia skulle bli Sveriges ledende grossist og omsette for 500 millioner kroner på tre år, tenkte jeg: «Disse gutta er helt virkelighetsfjerne – ja, de er helt gale.» I etterpåklokskapens lys tok det 3,5 år å nå en halv milliard. Bransjen vokste som om det ikke fantes noen morgendag, og ble fordoblet hvert år flere år på rad. Veksten var enorm – for enorm.
Solenergiboomen ble drevet fram av en energikrise i Europa utløst av Russlands krig i Ukraina, ekstremt lave rentenivåer med billig kapital, høye strømpriser og en politisk døvhet som midt oppi alt dette førte til at tilskuddet til privatpersoner som ville skaffe seg solcellepaneler, ble økt fra 15 % til 20 %. Kombinasjonen av geopolitikk, billig finansiering og generøse subsidier skapte medvind for bransjen vår – perfekt og farlig forførende.
Bransjens utfordringer
Lønnsomhet
Bransjens store strukturelle problem er lønnsomhet. I løpet av 2026 har flere store aktører – deriblant El av Sol, Solifokus og giganten Sesol – gått konkurs. Dette er ingen tilfeldighet, men et symptom på et forretningsklima der prispress, feilprisede risikoer og altfor optimistiske vekstplaner har fått gå foran sunn økonomisk logikk.
Når marginene tæres på over lang tid, svekkes motstandskraften. Når konjunkturene snur, renten stiger og volumene synker, er det ingen buffer igjen. Det er der vi er nå.
2.2 Kreditttap
Kreditttapene henger tett sammen med lønnsomheten. Når installatører og entreprenører presser prisene sine ned til et nivå der ethvert avvik i prosjektet utsletter hele fortjenesten, blir likviditeten skjør. Et par forsinkede betalinger fra sluttkunder, et mislykket prosjekt eller en større generell nedbremsing – og plutselig henger ikke kontantstrømmen sammen.
I en slik situasjon sprer problemene seg raskt i verdikjeden. Leverandører og grossister må bære kredittrisikoen, bankenes risikovilje avtar, og bransjen strammes inn indirekte gjennom dårligere vilkår og strammere kredittrammer. Når lønnsomheten uteblir, skapes en ond sirkel med økte kreditttap, noe som igjen gjør det enda vanskeligere for seriøse aktører å vokse på en bærekraftig måte.
Ettervirkningene av veksten
De siste årenes ekstreme vekst lokket mange nye, til dels uprøvde aktører inn i solcellebransjen. Langt fra alle var useriøse – men altfor mange manglet erfaringen som kreves for å håndtere kompleksiteten ved å selge, prosjektere og drive lønnsomme solenergiprosjekter.
Utfordringene har vært – og er fortsatt – betydelige. Hvordan skal et system selges? Hva kan man faktisk love sluttkunden? Hvordan ser en realistisk lønnsomhetsberegning ut, gitt dagens priser, skatter og tilskuddsnivåer? Også i dag, i 2026, ser vi beregninger som er direkte virkelighetsfjerne. Inntekter fra støttetjenester garanteres, og tilbakebetalingstider loves å være så korte som noen få år, mens en mer realistisk tilbakebetalingstid for et solcelleanlegg med tilhørende batteri snarere ligger på rundt åtte år med dagens prisnivå.
Jo flere som føler seg lurt av løfter om altfor gode avtaler, desto vanskeligere blir det for bransjen å renvaske sitt omdømme. Hver misfornøyde kunde er ikke bare en tapt handel – det er et skår i hele solenergiens legitimitet. Det er provoserende at bransjen, til tross for sin størrelse og modenhetsgrad, fortsatt ikke har blitt helt voksen.
Kvalitet, service og support
Kvalitet må premieres. Hvis laveste pris stadig er det eneste som teller, vil ikke de riktige løsningene bli installert, og den rette kompetansen vil ikke bli værende i bransjen. Solenergi er ikke et standardprodukt fra hylla – det er komplekse systemer som skal fungere i flere tiår.
Sluttkundene trenger support og hjelp over tid, men dette prises ofte ikke inn av installatørene fordi de kjemper for sin kortsiktige overlevelse. Resultatet er at raske salg prioriteres foran langsiktige kunderelasjoner. På sikt undergraver det tilliten til både leverandører, installatører og selve teknologien.
Vi trenger en mental omstilling der kvalitet, ettermarked og langsiktig funksjon blir like sentralt som selve installasjonen.
3. Solenergimarkedet i endring
3.1 Et marked i tilbakegang – men med en batterirenessanse
Samtidig som regelverket skjerpes, ser vi en tydelig nedbremsing i markedet. Flere ledende aktører rapporterer nå at salget domineres av batterier, mens etterspørselen etter rene solcelleinstallasjoner er betydelig svakere. I en aktuell kvartalsrapport beskrives det hvordan perioden har vært sterkt preget av batterisalg, med pressede marginer som følge [4]. Dette gjenspeiler situasjonen i hele installatørleddet: Batteriene er i dag livlinen.
| År | Ladepunkt | Batteri | Solceller |
|---|---|---|---|
| 2022 | 95 000 | 14 000 | 59 000 |
| 2023 | 81 000 | 43 000 | 122 000 |
| 2024 | 77 000 | 55 000 | 48 000 |
| 2025 | 81 000 | 78 000 | 25 000 |
Men selv om batterivirksomheten øker, betyr ikke det at det totale volumet vokser i samme takt som før. En analyse av Skatteverkets statistikk viser at antallet innvilgede skattefradrag for grønn teknologi har falt dramatisk. For Q1 2026 ligger antallet fradrag for grønn teknologi på rundt 2 000, sammenlignet med cirka 6 000 samme kvartal i 2025 – en nedgang på omkring 70 % [4].
| År | Ladepunkt (Q1) | Batteri (Q1) | Solceller (Q1) |
|---|---|---|---|
| Q1 2024 | 15 000 | 11 000 | 10 000 |
| Q1 2025 | 16 000 | 14 000 | 5 000 |
| Q1 2026 | 14 000 | 18 000 | 2 000 |
Også Svensk Solenergis løpende statistikk viser en tydelig avmatning i nye tilknytninger av solcelleanlegg fra og med 2024, etter rekordåret 2023 [5]. En sammenstilling fra Grow Sverige, basert på data fra Svensk Solenergi og Energimyndigheten, viser at Sverige i løpet av 2025 tilknyttet cirka 21 500 solenergianlegg, og at den samlede bestanden ved årsskiftet utgjorde cirka 314 000 nettilknyttede solcelleanlegg [5,6].
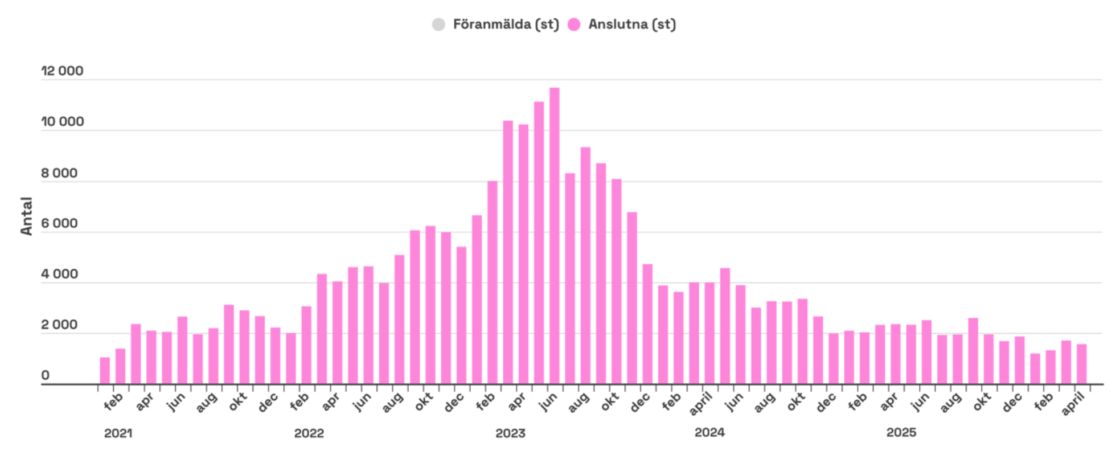
Ser vi på 2026, fortsetter kurven riktignok oppover, men i et betydelig roligere tempo. I begynnelsen av året utgjør antallet nytilkoblede anlegg bare noen få tusen, noe som tilsvarer en svakere start enn i samme periode i 2025 [5,6]. Markedet har ikke kollapset – men det har bremset kraftig opp.
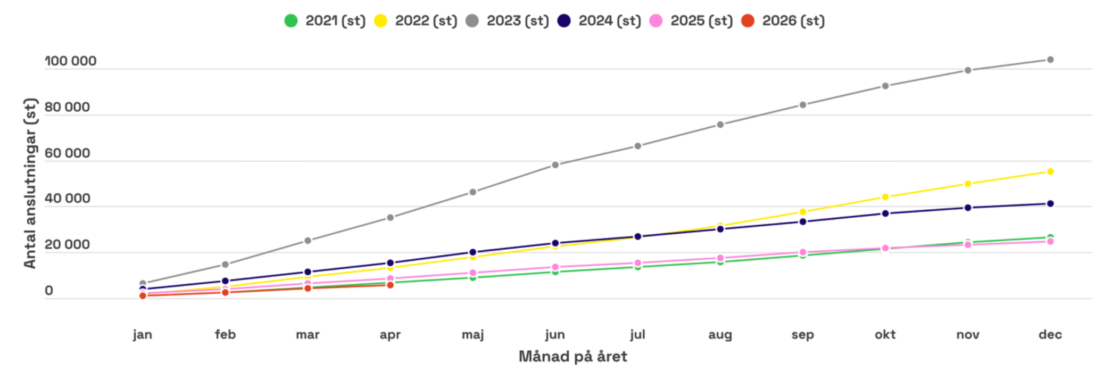
I dag er virksomheten i villasegmentet i praksis helt avhengig av å selge batterier til eksisterende solcelleanlegg. Grovt regnet har Sverige drøyt 300 000 solcelleanlegg [6,7]. Hvis omtrent halvparten av disse allerede har batteri, betyr det at cirka 150 000 anlegg ennå mangler energilagring.
Hver gjennomførte batteriinstallasjon på et eksisterende anlegg innebærer samtidig én kunde mindre å selge framtidige systemløsninger til. Strategien med å leve av ettermonterte batterier fungerer derfor som en kortsiktig livbøye – men også som en potensiell systemrisiko for hele bransjen. Når etterslepet av eksisterende solcellekunder først er tatt unna, står vi uten tilsig av nye kunder hvis vi ikke samtidig selger nye solenergianlegg med batteri fra start.
Senergias rolle har endret seg – men vi er fortsatt de vi alltid har vært
Da vi grunnla Senergia, bestemte vi – sterkt preget av tiden min som lærerstuderende – at opplæring skulle være en kjerne i tilbudet vårt. Vi tok på oss oppdrag innen yrkesrettet høyere utdanning, holdt installatørkurs og gjennomførte opplæring sammen med et stort antall leverandører. Konsulenter, elektrikere, montører og elever – fra kunder til konkurrenter – har alle på en eller annen måte vært med på eller deltatt på Senergias opplæring.
Jeg glemmer aldri en episode på Elmia Solar da en grossistkollega ble spurt om grossister virkelig skal drive med opplæring. Han svarte nei. Det han ikke visste, var at jeg noen år tidligere hadde lært opp to av kollegene hans på et tre dager langt prosjekteringskurs.
I dag er behovet for tradisjonell opplæring betydelig mindre – i hvert fall hvis man spør mange installatører. De prioriterer sjelden å fordype kunnskapene sine, og mye av fokuset ligger på enklere batteriinstallasjoner. Samtidig har Senergia bygget opp en heldigital kunnskapsbank og et digitalt kurstilbud på en AI-plattform fra Sana. Alt er klart til å lære opp din neste kollega når bransjen igjen innser verdien av kompetanse som konkurransefortrinn.
Vi har endret formen på opplæringen, men ikke overbevisningen vår: En moden bransje krever høy kompetanse i hele verdikjeden.
Solenergi har blitt et system
Solenergi er i dag ikke lenger bare solcellepaneler på et tak. I dag selges solcelleanlegg sammen med batteri, elbillading og smart styring via energistyringssystemer (EMS). Anleggene er komplekse – med hensyn til bæreevne, tettesjikt og elektroinstallasjon.
I tillegg kommer en stadig viktigere dimensjon: styring og optimalisering. Systemene krever konfigurering og finjustering for at sluttkundens ulike komponenter skal fungere som en velorkestrert enhet. Elbilen skal lades, det stasjonære batteriet likeså, man deltar i markeder for støttetjenester og lokal fleksibilitet, og man optimaliserer belastningen for å øke egenforbruket – for eksempel varmepumpe, ventilasjon, boblebad eller andre effektkrevende laster.
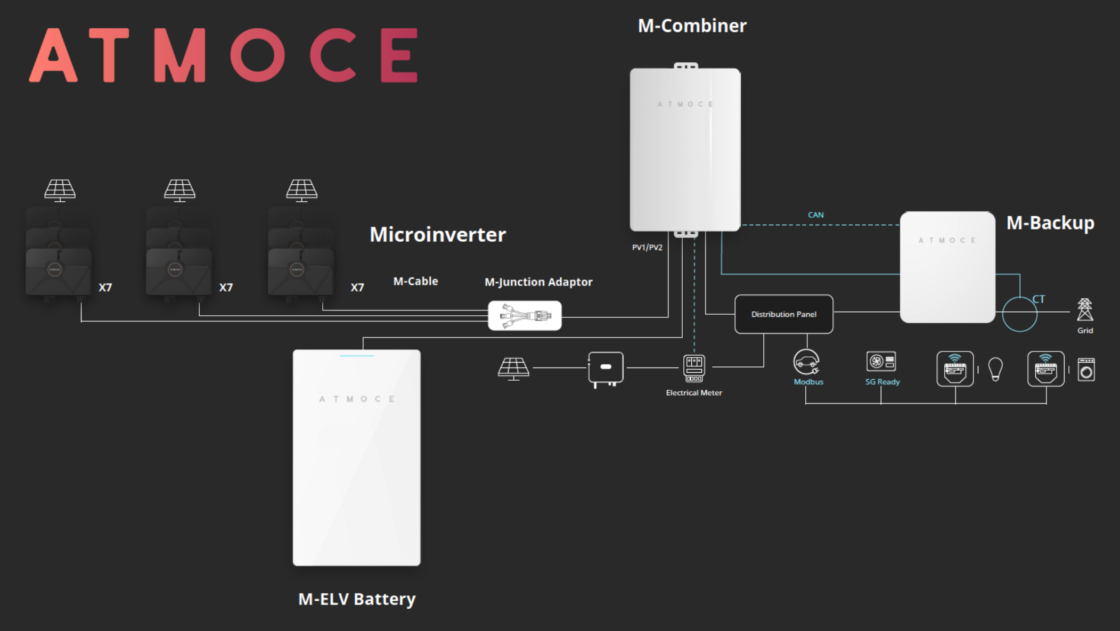
Dette stiller helt andre krav enn gårsdagens relativt enkle av/på-løsninger. For å levere reell kundeverdi må installatører og leverandører beherske både maskinvare, programvare og forståelse av energisystemer.
Grossistens rolle endres
Også grossistens rolle har endret seg grunnleggende. Tilgangen på materiell er i dag bedre enn noen gang, og installatørene kan i større grad kjøpe nøyaktig de produktene de vil ha og trenger. Det krever rask lagerhåndtering, presise logistikkflyter og høy leveringspresisjon. Solcellepaneler er både store, tunge og ømfintlige – en logistikkutfordring som Senergia sammen med partnere har finpusset på i snart et tiår.
I praksis fungerer grossisten i dag også som en bank for installatøren. Vi muliggjør lav kapitalbinding, redusert lager- og prisrisiko hos installatøren og en smidigere hverdag. En stadig større andel av ordrene går via EDI, API eller andre IT-integrasjoner. Hurtighet og digitalisering driver utviklingen framover. Vi bygger inn mer funksjonalitet i Senergia Planner og digitaliserer bestillingsflyten for installatøren.
Samtidig øker kravene til risikokontroll, kredittvurdering og finansiell disiplin. Å være grossist i solenergibransjen i 2026 betyr å befinne seg i skjæringspunktet mellom teknologi, logistikk, finans og digitalisering.
Hva Senergia har fokusert på den siste tiden
Da bransjen krympet med rundt 60 % mellom 2024 og 2025, og ytterligere cirka 40 % mellom 2025 og 2026, har vi vært nødt til å effektivisere virksomheten i dybden. Vi har gjennomført omfattende kostnadsbesparelser, ikke minst når det gjelder bemanning – fra 83 kolleger til dagens 25. Det har vært tøffe, men nødvendige beslutninger for å sikre et robust Senergia også i et betydelig mindre marked.
Parallelt har vi optimalisert lagerarealene våre og bygger i dag virksomheten på et svært fleksibelt lager, som både raskt kan skaleres opp og muliggjør kundetilpassede, fleksible logistikkløsninger. Solenergi krever riktig produkt på riktig sted til riktig tid – og dette er en kjernekompetanse vi har valgt å styrke, ikke bygge ned.
Vi har også akselerert digitaliseringsreisen vår og implementert AI-løsninger som en integrert del av medarbeidernes hverdag. Alt fra en AI-bot som tar notater på både interne og eksterne møter, til egenutviklede integrasjoner mot kunder for en effektiv ordreflyt, til automatisering og skripting i forretningssystemet vårt. Formålet er det samme overalt: høyere hastighet, mindre manuelt arbeid og økt effektivitet.
Senergias strategiske fokus ligger samtidig på diversifisering. Vi ser hvordan vi som kunnskapsleder stadig blir kopiert i forretningsmetodene våre, leverandørvalgene våre og strategiene våre. På én måte er det en ære – men det gjør også behovet for en tydelig egen nisje og spesialitet enda viktigere.
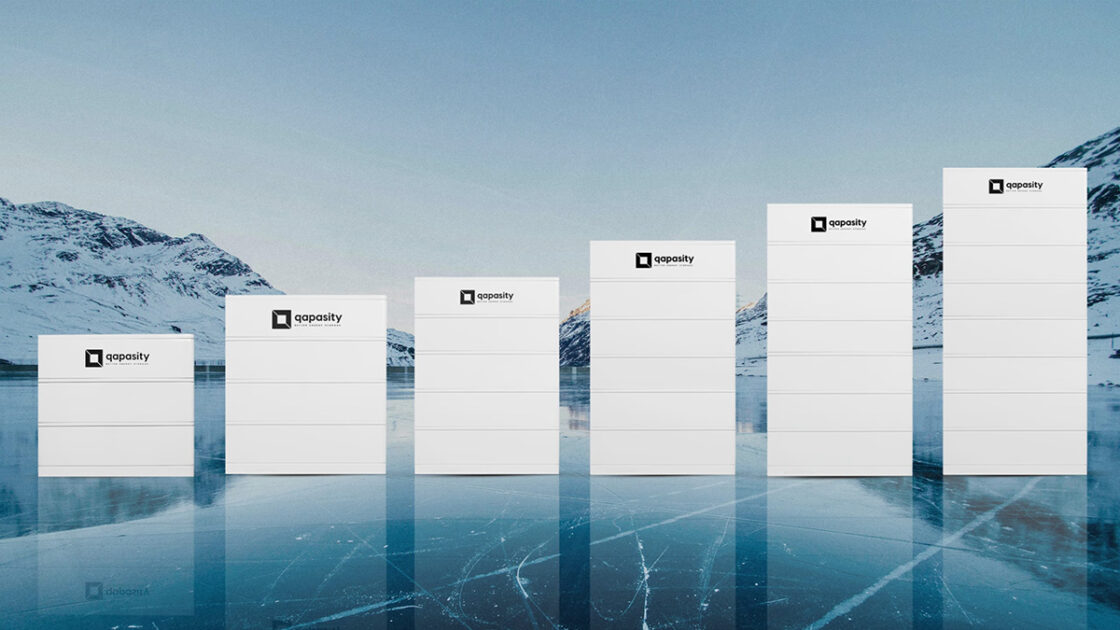
Et eksempel er vårt eget varemerke Qapasity, der det i dag finnes hundrevis av installerte batterier med semi-solid-state-teknologi. De kombinerer markedets høyeste sikkerhetsnivå med en enestående ytelse i kaldt klima. I tillegg kan Qapasity installeres med større systemer enn flere konkurrenter, i tråd med de nye BBR-reglene.
Et annet eksempel er vårt utvidede samarbeid med Atmoce, der Senergia har jobbet med eksklusivitet for å etablere deres mikroinvertere og verdensledende lavspenningsbatterier på det nordiske markedet. Det er et partnerskap bygget på en tydelig modell: Hvis den ene parten lykkes, lykkes også den andre. Denne typen langsiktige relasjoner som skaper gjensidig verdi, er kjernen i hvordan vi ønsker å bygge Senergias framtid.
Hva må til videre i bransjen?
Tydelig politikk
I år er det valgår. Energipolitikken står høyt på agendaen, men debatten handler nesten utelukkende om kjernekraft – eller subsidier til kjernekraft. Hvor politikken egentlig plasserer solenergien, er langt mer uklart.
Potensialet for solenergi i Sverige er betydelig. Vurderinger peker på at solenergi realistisk kan stå for minst 10 % av Sveriges strømforbruk i 2035 og rundt 15 % innen 2045, gitt de rette forutsetningene [5–7]. Samtidig står bransjen i dag og faller med det grønne fradraget, ikke minst for batterier.
Mitt personlige ønske er å justere tilskuddsnivåene for både batterier og solcelleinstallasjoner via det grønne fradraget til 30 %. Et slikt nivå vil, riktig utformet, både kunne redusere insentivene til juks og gjøre administrasjonen enklere for Skatteverket, samtidig som det skaper mer forutsigbare spilleregler for aktørene i bransjen.
Bransjen må finne nøklene til lønnsomhet
Uten lønnsomhet vil mange sluttkunder stå uten noen å henvende seg til for support, garantispørsmål eller reklamasjoner. Solenergiens langsiktige troverdighet avhenger av at kundene føler seg trygge gjennom hele systemets levetid – ikke bare ved installasjonstidspunktet.
Lønnsomhet vil også bli et stadig tydeligere krav fra banker, fond og kredittinstitusjoner når det gjelder kredittrammer for leverandører og tilgang på kapital. Fra private equity-selskaper, venturekapitalfond og andre investorer vil fokuset gradvis forskyves fra ren omsetningsvekst til bærekraftig lønnsomhet.
For at bransjen skal fortsette å tiltrekke seg kapital – og dermed kunne vokse – må den få orden på tallene sine. Det innebærer sunn prising, profesjonell prosjektstyring, rimelige kalkyler og vilje til å si nei til avtaler som ikke er lønnsomme.
Hva tror den påtroppende administrerende direktøren om framtiden?
Til tross for alle utfordringene er overbevisningen min urokkelig: Solenergi har en lys framtid. Solenergi er allerede i dag verdens raskest voksende energikilde, og parallelt installeres batterier i rasende tempo [1–3]. Både solcellepaneler og energilagring har falt dramatisk i pris det siste tiåret [1–3].
Det som begynte som en miljø- og klimadrevet sak, har i stadig større grad blitt et spørsmål om sikkerhetspolitikk, energisuverenitet og å frigjøre seg fra avhengigheten av fossilt brensel. Argumentasjonen har endret seg – men konklusjonen er den samme: Vi trenger mer ren, innenlandsk energi.
Makrofaktorene peker entydig i samme retning. Sverige vil trenge mer strøm til elektrifiseringen av transportsektoren, omstillingen av industrien (for eksempel fossilfritt stål og sement), produksjon av elektrodrivstoff for industri, luftfart og tungtransport, samt den svært raske utbyggingen av datasentre.
I dag eksporterer Sverige rundt 40 TWh strøm årlig. Om bare noen få år kan vi godt være tilbake som nettoimportør, hvis ikke utbyggingen av ny kraftproduksjon akselererer.
Selv om den politiske debatten for øyeblikket domineres av kjernekraft, må vi forholde oss til realitetene. Store deler av Sveriges eksisterende reaktorer – seks reaktorer i drift med en effekt på rundt 6 GW – må fases ut eller gjennomgå omfattende levetidsforlengelser i løpet av de kommende tiårene. De planlagte nye SMR-reaktorene som ofte diskuteres, tilsvarer i dag snarere rundt 2,4 GW planlagt effekt [2]. Dette gapet kan ikke fylles av kjernekraft alene.
Her spiller solenergi, sammen med vindkraft, energilagring og fleksibilitetsløsninger, en avgjørende rolle. Vi trenger et robust, diversifisert og skalerbart kraftsystem. Solenergi kan bygges raskt, nær forbrukssentrene og i stor skala – fra hustak på eneboliger til store bakkemonterte anlegg.
Som påtroppende administrerende direktør i Senergia tror jeg på en bransje som, til tross for tilbakeslagene, kommer styrket og mer profesjonell ut. Vi vil se færre aktører, men mer kompetente. Færre luftslott, men flere bærekraftige forretningsmodeller. Færre urimelige løfter, men flere fornøyde kunder.
Senergia skal fortsette å være en partner som driver denne utviklingen framover – gjennom opplæring, digitalisering, finansiell disiplin og et kompromissløst fokus på kvalitet. Solen slutter ikke å skinne fordi konjunkturene snur. Vår oppgave er å sørge for at energien som treffer takene og fasadene våre, blir utnyttet på en måte som er lønnsom, trygg og bærekraftig – for alle involverte
Referanser
[1] International Energy Agency. World Energy Outlook 2025. Paris: IEA; 2025. [2] International Energy Agency. Electricity Market Report 2025. Paris: IEA; 2025. [3] BloombergNEF. New Energy Outlook 2025. London: BloombergNEF; 2025. [4] Ferroamp. Delårsrapport Q1 2026. Stockholm: Ferroamp AB; 2026. [5] Svensk Solenergi. Statistikk over solcelleinstallasjoner i Sverige 2023–2026. Stockholm: Svensk Solenergi; 2026. [6] Energimyndigheten. Statistikk over nettilknyttede solcelleanlegg 2020–2026. Eskilstuna: Energimyndigheten; 2026. [7] Grow Sverige. Solenergi i Sverige – nåsituasjon og utvikling 2025–2026. Stockholm: Grow Sverige; 2026.Trenger du hjelp til å finne det rette?
Vi vet at det ikke alltid er enkelt å vite hvilket produkt eller hvilken løsning som passer best. Enten du har spørsmål om sortimentet vårt, trenger veiledning eller ønsker hjelp til å finne en løsning som passer akkurat dine behov, er vi her for deg. Med kunnskapen og erfaringen vår hjelper vi deg med å ta det rette valget.
Relaterte innlegg
Senergia får en langsiktig og finansielt solid hovedeier
Senergia blir eksklusiv distributør av ATMOCE i Sverige