Årskommentar: Solenergimarkedet i 2025 og trendspaning for 2026
Introduksjon
Solcelleåret 2025 er over, og vi oppsummerer året i denne kommentarartikkelen. Året ble ikke den oppgangen mange håpet på etter den turbulente perioden med ekstremt høye strømpriser, pandemieffekter og skyhøye materialkostnader. I stedet fortsatte markedet å falle, og nedgangen endte på -40 % i antallet tilkoblede solcelleanlegg sammenlignet med året før. Men sett gjennom mine solcellebriller var 2025 likevel et viktig år – et år der bransjen fortsatte å modnes, forretningsmodellene ble sementert, og batteriløsninger overtok som det viktigste produktet for kundene våre.
Solcellebransjen lider fortsatt av en «bakrus» etter rekordårene fram til 2023 (og deler av 2024). Det var en tid da bransjen doblet seg hvert år, og tilstrømmingen av både kunder og nye installatører på det svenske solenergimarkedet ikke kjente noen grenser. Tilbakebetalingsberegninger som bygget på å tjene penger, selge kWh og å profitere på markedet for systemtjenester, genererte ikke bare beregninger som var for gode til å være sanne. De biter bransjen i dag, der synet på bransjen som helhet har fått en knekk.
Den politiske debatten preges fortsatt av en diskusjon om ulike energikilder (eller nesten bare om én energikilde: kjernekraft). Politikken har helt mistet styringen i det grønne skiftet, samtidig som energiomstillingen i verden fortsetter. 2025 blir et nytt rekordår, men Sverige sakker akterut.
Samtidig fases flere støtteordninger for solenergi ut. Fra og med 2026-01-01 forsvinner det såkalte skattefradraget på 60 øre per kWh for strøm levert til nettet, noe som betyr at man ikke lenger får overbetalt for å selge og eksportere strøm ut på nettet. Solenergi blir dermed mer markedsbasert på linje med andre energikilder. Dette bidrar til at batterier og eget forbruk blir enda mer lønnsomt og utgjør en tydeligere del av hvordan man oppnår best mulig økonomi for systemet.
Solenergibransjen slutter aldri å overraske. Den er i stadig endring, og det engelske uttrykket «The Solar Coaster» er en fantastisk beskrivelse av en bransje som stadig beveger seg, utvikler seg og byr på overraskelser. 2025 var intet unntak!
Året 2025 i bakspeilet
Når vi oppsummerer 2025, ser vi en fortsatt økning i antallet solcelleanlegg i Sverige, men med en tydelig endring i karakter. Veksttakten avtok sammenlignet med de mest intense årene, men den installerte kapasiteten fortsatte å vokse, og solceller sementerte sin rolle som en selvsagt del av Sveriges energimiks. Solenergien utgjør nå totalt ca. 5 GW og står for ca. 3 % av energimiksen vår.
Segmentene beveget seg i ulike retninger. Villamarkedet var mer avventende enn i rekordårene, presset av lav BNP-vekst, høy arbeidsledighet og lave strømpriser. Samtidig økte interessen for å supplere eksisterende solcelleanlegg med batterier og smart styring – ettermonteringsmarkedet ble en stadig viktigere drivkraft for bransjen.
På den kommersielle siden så man tydelige endringer: Nye installasjoner av solcelleanlegg avtok, til tross for rekordlave priser på solcellepaneler og batterier. Inn mot 2026 vil Kina, som står for ca. 95 % av verdensproduksjonen, redusere eksportstøtten sin, noe som vil drive prisene opp. Myndighetene har begynt å manipulere prisene i solcellemarkedet, på samme måte som OPEC, for å unngå å belaste kinesiske produsenter ytterligere når de selger under produksjonskostnaden.
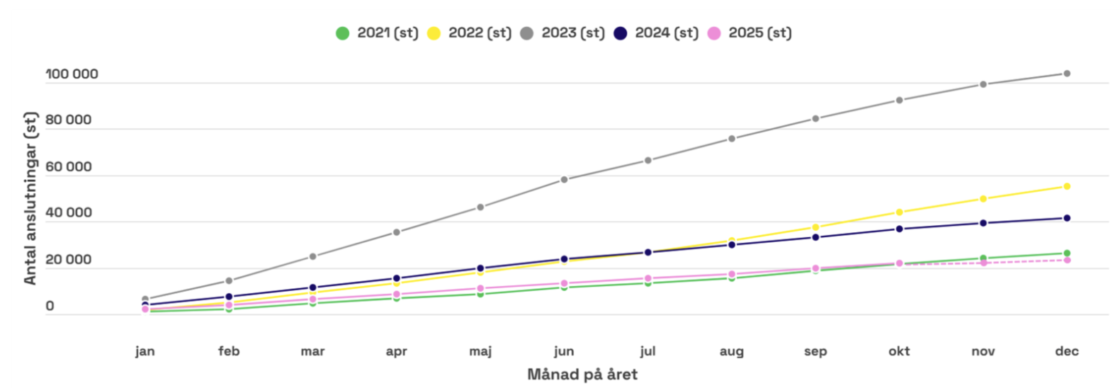
Ser man på antallet installerte solcelleanlegg år for år, blir den enorme boomen i solcellemarkedet og veksten i 2022 og 2023 tydelig, samt tilbakeslaget som deretter rammet bransjen i 2024 og fortsatte i 2025. De foreløpige markedstallene for 2025 viser at ca. 25 000 solcelleanlegg er koblet til det svenske elsystemet.
| År | Antall anlegg | Endring (antall) | Endring (%) |
|---|---|---|---|
| 2021 | 26 539 | – | – |
| 2022 | 55 329 | 28 790 | 108% |
| 2023 | 103 939 | 48 610 | 88% |
| 2024 | 41 395 | −62 544 | −60% |
| 2025e | 25 000 | −16 395 | −40% |
Ser man på tilkoblede solcelleanlegg over tid, ser man at installasjonstakten mer eller mindre har vært konstant de siste 12–14 månedene. Dette på et nivå på 2 000 tilkoblinger per måned, noe som gir et årsvolum på omtrent det som ble nevnt i tabellen ovenfor, ca. 25 000.
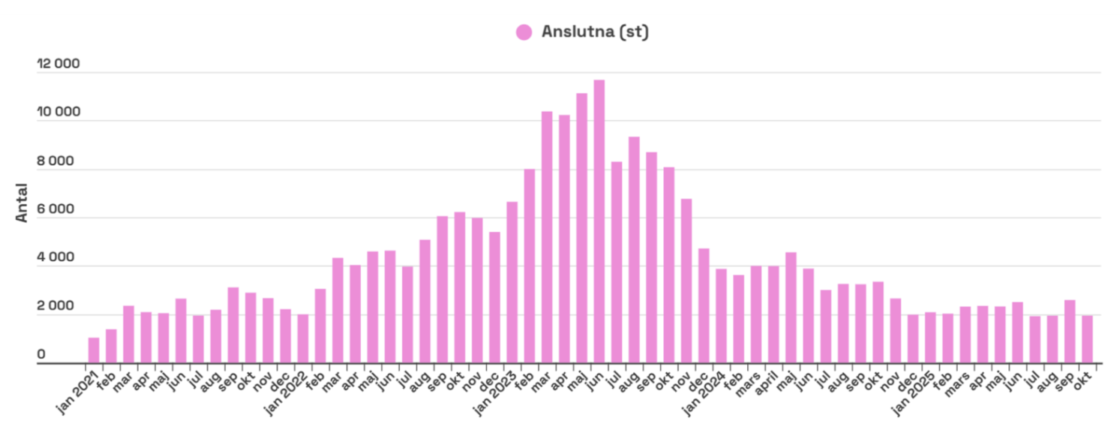
Ser man på tallene for antall tilkoblinger og sammenligner ulike år, ser man at 2025 er et marginalt dårligere år enn 2021, og at rekordåret 2023 selvsagt skiller seg ut.
Samtidig er det umulig å se bort fra at situasjonen i bransjen var alvorlig for mange aktører i 2025. Affärsvärlden beskriver hvordan en tydelig konkursbølge har gått gjennom solcellesegmentet etter hvert som etterspørselen har normalisert seg og marginene er blitt presset, med stadig flere selskaper som ikke klarer kombinasjonen av lavere volumer, høyere renter og hardere konkurranse [5]. Flere oversikter over solcellebedrifter som gikk konkurs i 2025 viser tydelig at bransjen ikke bare gjennomgår en teknisk omstilling, men også en strukturell utrenskning der svake forretningsmodeller blir slått ut.
| År | Antall anlegg | Endring (antall) | Endring (%) |
|---|---|---|---|
| 2021 | 26 539 | – | – |
| 2022 | 55 329 | 28 790 | 108% |
| 2023 | 103 939 | 48 610 | 88% |
| 2024 | 41 395 | −62 544 | −60% |
| 2025e | 25 000 | −16 395 | −40% |
For kundene innebærer det et større behov for å velge stabile, langsiktige leverandører – og for oss i bransjen en påminnelse om at bærekraft også handler om økonomi og forretningsdisiplin, ikke bare om kilowattimer og ampere.
Viktige milepæler og hendelser i 2025
Flere ting skilte seg ut i løpet av året:
Ettermarkedet rykket fram.
En stor del av virksomheten gikk fra nyinstallasjoner til oppgraderinger. Batterier, nye vekselrettere og tilkoblede EMS-systemer ble installert i eksisterende solcelleanlegg. For installatørene betydde dette nye inntektsstrømmer, tettere kundekontakt og større teknisk kompleksitet. Å supplere den eksisterende kundebasen med batteriinstallasjoner ble bransjens viktigste inntektskilde i 2025.
Kundene ble mer kunnskapsrike.
Der dialogen tidligere ofte handlet om «Hvor raskt tjener jeg inn dette?», stilte kundene i 2025 spørsmål om lastkurver, effektavgifter, framtidig regulering av strømnettet, VPP-inntekter og cybersikkerhet. Det stilte høye krav til oss i bransjen – den som ikke kan forklare helheten, risikerer å bli stående utenfor handelen. I dag er det en betydelig mer komplisert jobb å være installatør, siden man snarere blir kundens smarthjemkonsulent enn en solcellepanelinstallatør.
Teknologien tok et steg fram.
Nye generasjoner batterier, vekselrettere og EMS gjorde det enklere å styre energistrømmer, optimalisere både etter pris og klimanytte og klargjøre anlegg for aggregering i virtuelle kraftverk. Skybaserte plattformer, mer åpne API-er og bedre data gjorde det mulig å bygge løsninger som for bare noen år siden ville krevd spesialutviklede systemer.
Batteriprisene fortsatte å falle.
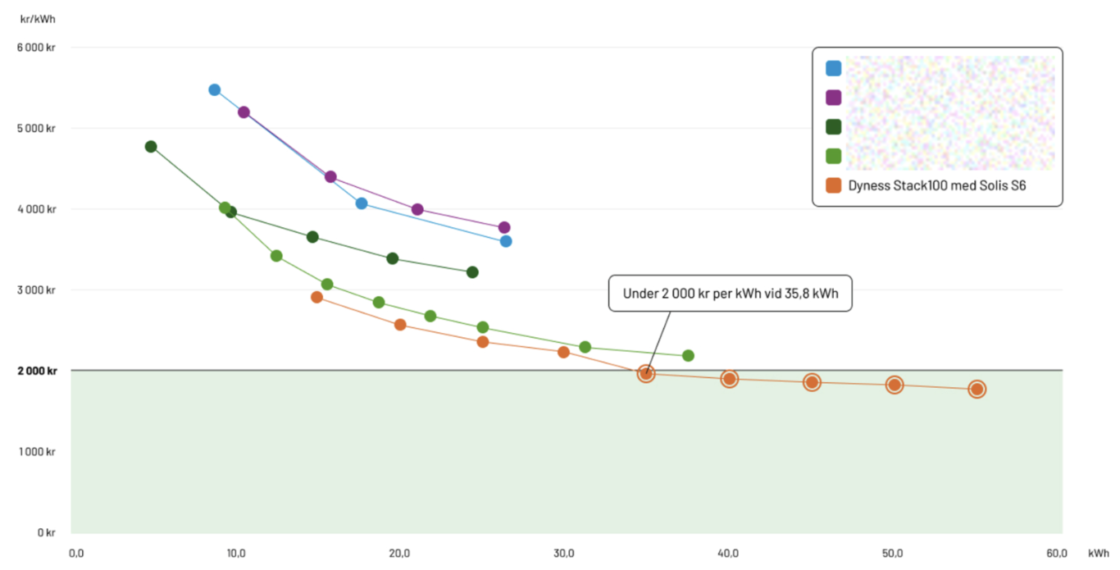
Da Senergias kunde gjennomførte en sammenligning av batterimarkedet, kunne vi konstatere at vi leverer det mest kostnadseffektive systemet på markedet gjennom leverandørene våre Solis og Dyness. Kombinert med en sterk lansering av eksterne EMS-systemer som Enequi og Tibber kunne vi tilby installatører og sluttkunder svært attraktive pakker. Det vi ser nå, er at batteriprisene kom under den magiske grensen på 2 000 kr/kWh, der prisen også inkluderte en ny vekselretter og installasjon (inkl. mva.). Grafen viser to viktige trender:
- De billigste batterisystemene har nå blitt så rimelige at et batteri på 15 kWh koster ca. 45 000 kr i absolutte tall.
- De største systemene vokser takket være reduserte kostnader per kWh. Dette gjør at systemene blir større, og gjennomsnittsbatteriet er i dag på mellom 20 og 30 kWh og kommer til å vokse i framtiden
Værmåler inn mot 2026 – drivkrefter og motkrefter
Når vi ser frem mot 2026, er det tydelig at bransjen står midt i en dragkamp mellom sterke drivkrefter og tunge motkrefter.
På plussiden har vi først og fremst at det grønne skattefradraget ligger fast, med 50 % for batterier og 15 % for solceller i 2026. Det gir en forutsigbarhet kundene verdsetter høyt, og gjør at regnestykkene for batterier ofte blir betydelig mer attraktive enn for bare noen år siden. Sammen med et sterkt ettermonteringsmarked gjør dette at mange villaeiere og eiendomseiere som allerede har solceller, nå ser muligheten til å ta neste steg og legge til energilagring og mer avansert styring. Som boligeier bør man tenke grundig gjennom om man tror støtten vil vare evig eller fases ut (ja, denne støtten synger på siste verset, og inn mot 2027 tror jeg personlig på et støttenivå på 30 % eller en full utfasing av batteristøtten).
En annen tydelig styrke er den høye tekniske kompetansen i den svenske sol- og batteribransjen. Installatører, grossister og systemleverandører beveger seg raskt oppover kompetansekurven – fra å «montere paneler» til å utforme komplette energisystemer. Dette merkes ikke minst i den økende interessen for EMS (Energy Management Systems) og VPP (Virtual Power Plants), der mange aktører nå begynner å forstå forretningsmodellene bak fleksibilitet, systemtjenester og aggregering.
Det som taler mot VPP og systemtjenester, er at nettselskapene mangler modeller for å integrere batterier i strømnettene sine, samtidig som de straffer batterier med effekttariffer når batteriene vil delta i markedet for systemtjenester og bidra til å støtte det nordiske kraftsystemet. Denne typen «å gi med den ene hånden og ta med den andre» er noe de mange solcelle- og batterieierne ikke finner seg i, og er suboptimalt både fra et samfunnsperspektiv og når det gjelder utnyttelsen av strømnettet.
Samtidig er motvinden reell. Lav BNP-vekst, lavt tempo i nybyggingen og høy arbeidsledighet rammer investeringsviljen direkte, både på forbruker- og bedriftssiden. Lave energipriser demper følelsen av et akutt behov – strømregningen skremmer ikke lenger på samme måte som under kriseårene – og den høye spareraten gjør at mange husholdninger velger å «sitte stille i båten» i stedet for å gjøre større investeringer.
I tillegg kommer de kraftig økte avgiftene fra El-Kretsen på batterier, som begynner å gjelde fra og med 1. januar 2026. Dette svekker regnestykket for energilagring hvis ikke prispresset på maskinvaren fortsetter i samme tempo. Avgiftene rammer særlig hardt større systemer og kommersielle installasjoner, der batterivolumene er betydelige, og kan bremse ekspansjonsplaner og forskyve investeringer i tid [4].
Legg til at viktige EU-regler som EPBD ikke ventes å få full effekt før rundt 2027. Det betyr at noen av de langsiktig sterke drivkreftene – krav til energieffektivisering, fornybar energi i bygninger og bedre klassifisering av eiendommer – fortsatt ligger noen år frem i tid. 2026 risikerer derfor å bli nok et «mellomår», der de som tør å tenke langsiktig, posisjonerer seg, mens de mer kortsiktige aktørene velger å avvente.
For meg er konklusjonen tydelig: Sammenlignet med de siste årenes prisdrevne marked handler 2026 mer om strategi enn panikk. De som kan kombinere teknisk kompetanse, økonomisk forståelse og gode råd, vil stå sterkt – til tross for den makroøkonomiske motvinden.
Trender i 2026
Åpen arkitektur blir standard, ikke unntak
En av de største trendene inn i 2026 er utviklingen mot åpne systemer mellom vekselrettere, batterier og EMS. I stedet for låste, proprietære økosystemer ser vi nå hvordan vekselrettere og batterier utformes for å kommunisere med hverandre via åpne grensesnitt og standardiserte protokoller.
I en artikkel på Senergias teknologiblogg beskrev jeg hvordan solenergisystemer med åpen arkitektur gir installatøren en helt annen frihet til å kombinere vekselretter, batteri og styringssystem til løsningen som passer best til kundens behov [1]. Denne utviklingen akselererer i 2026. Installatører vil kunne velge riktig batteri til riktig bruksområde – backup, effekttoppkapping, systemtjenester, V2X osv. – uten å bli låst til et økosystem der hver komponent må komme fra samme produsent.
For sluttbrukeren innebærer dette bedre fremtidssikring. Et åpent system kan bygges ut, oppgraderes og integreres med nye tjenester, i stedet for å måtte skiftes ut i sin helhet når behovene endres, men fremfor alt et system der man ikke låser kunden inne.
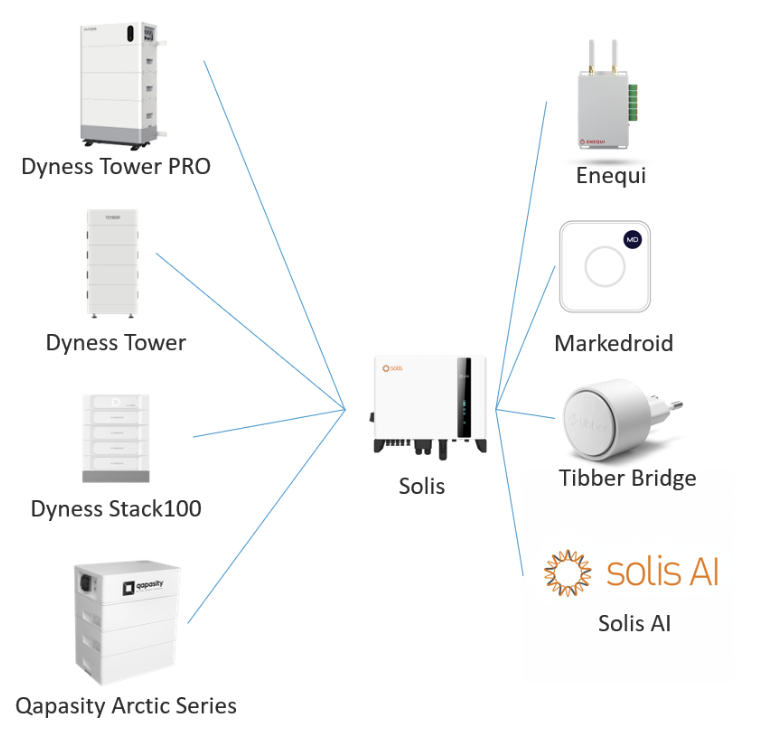
Et konkret eksempel på kraften i åpen arkitektur er hvordan Tibber Bridge på kort tid har blitt en ekstremt populær løsning for å gjøre batteriet smart. Ved å koble sammen elbillading, batteristyring og varmestyring med systemtjenester som Grid Rewards kan husholdningen utnytte fleksibiliteten sin fullt ut og samtidig få betalt for å hjelpe systemet. I praksis betyr det at det samme åpne grensesnittet som gir installatøren frihet, også gir sluttkunden mulighet til å kombinere komfort, lavere kostnader og nye inntektsstrømmer i ett og samme økosystem.
Lønnsomhet og kvalitet som overlevelsesspørsmål
2026 blir også året da bransjen tvinges til å ta et skritt tilbake og på alvor revurdere synet sitt på lønnsomhet og kvalitet. De siste årenes vekst for enhver pris lar seg ikke lenger forsvare. Det vil koste – i form av selskaper som forsvinner, konsolidering og en smertefull utrenskning blant aktører som ikke klarer å levere bærekraftig lønnsomhet. Samtidig er dette helt nødvendig dersom solcelle- og batteribransjen skal bli sunn på lang sikt. Entreprenørskapet, virksomheten og forretningssansen må bli mer langsiktige, mer profesjonelle og bedre forankret i sunne marginer, robuste leveranseforpliktelser og høy kvalitet i alle ledd.
EMS og VPP flytter til skyen
Den neste tydelige trenden er at EMS- og VPP-løsninger i stadig større grad flytter opp i skyen. Lokal styring vil fortsatt finnes – ikke minst for sikker drift hvis tilkoblingen forsvinner – men intelligensen, analysen og optimaliseringen skjer stadig oftere på skybaserte plattformer.
Det åpner for en helt ny generasjon energitjenester: dynamisk optimalisering mot timepris og effekt, aggregerte systemtjenester, smart lading av elbiler og samordning mellom flere eiendommer eller anlegg [2]. For installatøren innebærer det et tettere samarbeid med programvareleverandører og energitjenesteselskaper, og for kunden betyr det at «solceller med batteri» blir en tilkoblet energitjeneste snarere enn et frittstående produkt.
Batterier når drømmegrensen under 2 000 kr/kWh
Prisnivået på batterier fortsetter å falle, og i 2026 ser vi hvordan markedsledende løsninger for alvor kryper under den psykologisk viktige grensen på 2 000 kr/kWh på systemnivå. I en tidligere sammenligning har jeg vist hvordan Senergias batterier allerede har utmerket seg som blant de billigste i sin klasse, og den kurven peker fortsatt nedover etter hvert som volumene øker og produksjonskjedene effektiviseres [3].
Å komme under 2 000 kr/kWh gjør mer enn bare å forbedre regnestykket – det gjør batterier fra «kjekt å ha» til et must, og i dag installeres batterier i 99% av alle villasystemer. Når skattefradraget på 50 % for batterier kommer i tillegg til de fallende prisene, blir det vanskelig å argumentere mot å i det minste tilrettelegge for energilagring i hvert nye anlegg.
Fremtidens batteriteknologier banker på døren
Samtidig som dagens litiumjernfosfatbatterier (LFP) dominerer markedet, begynner neste generasjons teknologier å gjøre sitt inntog. Semi-solid-state-løsninger, som for eksempel dem fra qapasity, er et tydelig eksempel på hvordan utviklingen går videre.
Fordelene med semi-solid state er flere:
- Høyere sikkerhet, fordi den halvfaste elektrolytten reduserer risikoen for lekkasje og termisk runaway sammenlignet med klassiske flytende elektrolytter.
- Bedre temperaturytelse, der cellene kan fungere mer stabilt over et bredere temperaturområde, noe som er spesielt interessant i nordisk klima med store temperatursvingninger.
- Potensielt høyere energitetthet, noe som på sikt kan gi mer lagret energi per installert kvadratmeter eller per kilo – viktig både for trange tekniske rom i bygninger og for mobile bruksområder.
2026 blir sannsynligvis ikke året da semi-solid state tar over markedet, men det blir året da teknologien går fra «fremtidsprat» til å etablere seg for alvor i både små og store systemer.
V2X begynner for alvor å få fotfeste
En annen trend som tydelig tar form, er V2X – muligheten til å bruke elbilen som en aktiv del av energisystemet. Så langt har mye av diskusjonen handlet om potensialet, men 2026 kan bli året da V2X går fra PowerPoint til praksis.
Ferroamps V2X-klare ladere har i løpet av 2025 begynt å bli levert ut på markedet i mindre skala, noe som har gitt de første konkrete erfaringene med hvordan kjøretøy kan integreres i bygningens energisystem og på sikt i VPP-løsninger. Kombinasjonen av solceller, batteri, EMS og V2X skaper en helt ny type fleksibilitet der bilen ikke bare er en belastning – men også en ressurs.
Når både maskinvare og regelverk gradvis blir mer modne, åpnes muligheten for at eiendomseiere, bedrifter og privatpersoner kan bruke elbilene sine til effektutjevning, reservekraft og systemtjenester. 2026 kan derfor godt bli året da V2X slutter å være et fremtidsbegrep og i stedet blir en konkret del av energistrategien for de mest fremtidsrettede aktørene
2025 for Senergia
Da store deler av markedet forsvant i løpet av 2024, la Senergia om strategien både på produktsiden og internt. I begynnelsen av 2025 lanserte Senergia vekselrettere fra verdens tredje største vekselretterprodusent, Solis, og batterier fra Dyness. Dette var en bevisst strategi for å bevege oss mot en åpen arkitektur på batteri- og EMS-siden og bygge et fleksibelt økosystem for oss, kundene våre og sluttkundene våre. Vi integrerte batteriene fra Dyness med Ferroamp og reduserte systemkostnaden gjennom stordriftsfordeler. I løpet av våren lanserte SAJ sin nye All-in-one HS3, og suksessen lot ikke vente på seg. Etter sommeren lanserte vi qapasity med halvfaststoffbatterier og skapte nye tilbud til kundene våre som gir dem konkurransefortrinn.
Vi konsoliderte utvalget av solcellepaneler. Når 2026 begynner, kan du telle alle de ulike solcellepanelene fra Senergia på lager på én hånd. Dette er en bevisst strategi for å gjøre det enklere for deg som kunde og holde stabile lagernivåer på bestselgerne våre.
Internt styrket Senergia posisjonen sin, med flere personer i kunderettede roller, flere uteselgere og økt tilstedeværelse hos kundene våre. Vi har sterk tro på fysisk tilstedeværelse, og at vi skal være ute og drikke kaffe hos kundene våre. Det bygger ikke bare relasjoner, men gir oss også mulighet til å demonstrere både teknologi og kunnskap.
Senergias andre fokusområde i løpet av året er teknisk support, som fortsatt holder svært høy standard. I dag kan man både chatte og ringe supporten, og vi fungerer som førstelinjesupport for kundene våre når de trenger hjelp eller støtte i virksomheten sin. Vi ser at mange har kuttet ut dette og overlater installatøren til seg selv.
I løpet av året lanserte Senergia en oppgradert versjon av det digitale prosjekteringsverktøyet sitt, Senergia Planner. Nå kan du som installatør gjøre alle beregningene på ett sted og bestille komplette systemer uten å glemme en eneste skrue, samtidig som all dokumentasjon er inkludert. Digitaliseringen er noe vi kommer til å fortsette å utvikle. Vi har flere nyheter på vei!
I løpet av året har vi også byttet lagerlokaler. Byttet ble gjennomført midt i noen intense uker på salgssiden, men uten at det påvirket kundene. Vi holder fortsatt til i Jönköping og har nå et enda bedre tilpasset lager med flere nye muligheter innen logistikktjenestene våre for deg som kunde.
Senergia styrket posisjonen sin i 2025, både som bransjens kunnskapsformidler og serviceorganisasjon. I dag jobber halvparten av de ansatte i kunderettede roller innen salg, teknisk support, netthandel og forsyningskjede. Vi har fortsatt tro på fysiske kundemøter og på at vi må være tett på installatørene i markedet.
Avsluttende ord
2026 ser ut til å bli året da systemperspektivet virkelig slår gjennom. Solcellene i seg selv er ikke lenger stjernen på scenen – nå deler de rampelyset med batterier, EMS, VPP og V2X.
Makroøkonomisk motvind, lave strømpriser og forsinkede EU-regler gjør at markedet ikke eksploderer av seg selv. Men det er nettopp i slike situasjoner de langsiktige vinnerne formes. Kundene som tør å investere strategisk, og aktørene som tar rollen som kunnskapsbærere og systempartnere, legger grunnlaget for den neste store ekspansjonsbølgen.
Personlig sitter jeg igjen med en blanding av ydmykhet og optimisme etter solcelleåret 2025. Bransjen er mer kompleks enn noensinne, men også mer spennende. Vi står ikke lenger bare for fornybar energi – vi bygger fleksibilitet, robusthet og intelligens inn i energisystemet.
Og når vi om noen år ser tilbake, tror jeg at vi kommer til å se på 2025–2026 som perioden da solceller gikk fra produkt til plattform. En plattform for energitjenester, nye forretningsmodeller og et kraftsystem som faktisk håndterer både elektrifisering og klimamål. Det er denne reisen jeg vil være med på å drive videre.
Om forfatteren:
Tim Ljunggren er en av grunnleggerne av Senergia. Han er utdannet sivilingeniør i elkraftteknikk fra KTH og har en bachelorgrad i økonomi fra SU. Tim er en flittig foredragsholder og kursholder i bransjen og har skrevet to håndbøker. I perioden 2022–2024 var han medlem av Svensk Solenergis tekniske komité, og i 2024 ble han valgt inn i styret i bransjeforeningen Svensk Solenergi.
Referanser
[1] Ljunggren T. Solenergisystem med åpen arkitektur – fremtidens fleksible energiløsning. Senergia Teknikblogg. Les mer her [2] Ljunggren T. Sammenligning av EMS – styring for fremtidens energisystem. Senergia Teknikblogg. Les mer her [3] Ljunggren T. Senergias batterier kåret til billigst. LinkedIn. Les mer her [4] Senergia. El-Kretsen innfører nye avgifter for batterier. Les mer her [5] Sandström J. Mørke skyer for solceller – konkursbølgen tiltar. Affärsvärlden. Les mer herTrenger du hjelp til å finne det rette?
Vi vet at det ikke alltid er enkelt å vite hvilket produkt eller hvilken løsning som passer best. Enten du har spørsmål om sortimentet vårt, trenger veiledning eller ønsker hjelp til å finne en løsning som passer akkurat dine behov, er vi her for deg. Med kunnskapen og erfaringen vår hjelper vi deg med å ta det rette valget.
Relaterte innlegg
Senergia får en langsiktig og finansielt solid hovedeier
Senergias påtroppende administrerende direktør Tim Ljunggren – Det er nå framtidens energibransje formes