Årskavalkade – Solcelleåret 2024
Introduksjon
Under energikrisen i 2022, da hele Europa var plaget av høye energipriser, var det i tillegg stor mangel på mange komponenter i solcellebransjen. Vekselrettere og batterier var verdt sin vekt i gull. I denne siste perioden, og i kjølvannet av covid19, var det mangel på både maskinvare og installasjonskapasitet. Det oppdemmede behovet førte til at mange bedrifter økte bemanningen i 2023 og jobbet svært hardt for å redusere den svært lange ventelisten av privatpersoner som ønsket å få solcelleanlegget sitt installert. I 2022 og 2023 var rentene lave, og forholdene lå godt til rette for å låne billig kapital (det var jo til og med negativ styringsrente). Dette, kombinert med høye spotpriser, gjorde at en allerede het solenergibransje ble enda hettere.
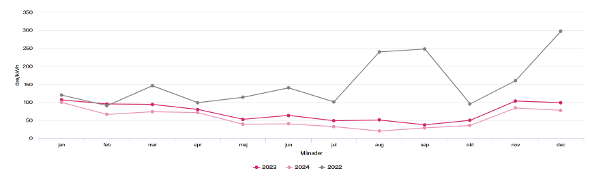
I rekordåret 2023 ble det installert 106 000 solcelleanlegg (kilde: Svensk Solenergi), og en stor del av disse var installasjoner som ble kontrahert i 2022, men gjennomført i 2023. Da vi kom til midten av 2023, var strømprisen tilbake på lave og stabile nivåer, samtidig som inflasjonen hadde fått Riksbanken til å begynne å heve renten kraftig. Dette, kombinert med Skatteverkets beslutning 4. januar 2024 om at energilager ikke skulle få 50 % grønt teknologifradrag dersom de ble brukt til systemtjenester, førte til at installasjonstakten og investeringsviljen stupte. Denne beslutningen ble opphevet seks måneder senere, men skaden i bransjen var allerede skjedd.
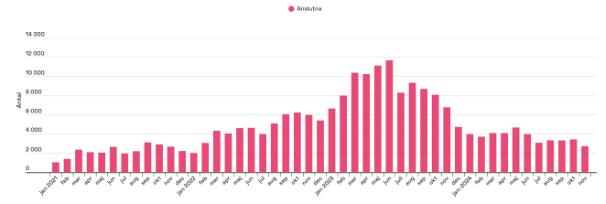
Antallet solcelleanlegg som ble installert i 2023, var som nevnt 106 000. I løpet av 2024 ble markedet mer enn halvert. Selv om den offisielle statistikken for 2024 ennå ikke er helt klar, kan man ved enkel interpolering se at antallet installasjoner ser ut til å ende på like under 44 000 anlegg. Det vil si en nedgang på 58 % (!!).
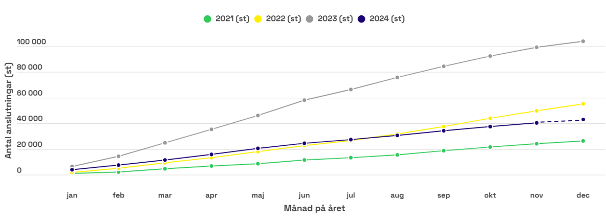
Ser man bort fra det ekstreme rekordåret 2023, er tallene fra 2024 ikke så langt unna 2022. Dette er nok en markedsstørrelse man kan forvente i overskuelig framtid. Hvis veksten i økonomien tar seg opp igjen, vil energibruken øke, og det vil føre til høyere strømpriser. Dette vil ha positiv innvirkning på markedsutviklingen for solenergi.
Årsaker til det reduserte markedet i 2024:
- Lavere strømpriser (spotpriser)
- Høyere renter
- Skatteverkets rot med det grønne fradraget for batterier
- Reduserte godtgjørelser fra systemtjenester (FCR-D)
5 viktige trender for 2025
I løpet av 2025 kommer det til å skje mye nytt. Både når det gjelder teknologi og maskinvare, men også markedsforutsetninger, skatter og subsidier. I avsnittet nedenfor listes noen av de viktigste hendelsene og trendene som vil påvirke solcellemarkedet i 2025:
Kostnaden ved bundet kapital er fortsatt høy
Senergias kunder, installatørene, påvirkes både av fluktuerende verdensmarkedspriser på installasjonsmateriell (f.eks. solcellepaneler), og av at mange installatører har bundet mye kapital i egne lagre. Dette er kostnader de i dag betaler dyrt for å bli kvitt. Variasjonen i installasjonstakten på markedet har gjort at mange installatører har hatt problemer med å tilpasse bemanningen og forsyningskjeden til den nye virkeligheten. Senergia har sett at mange installatører har lagt om strategiene sine, noe som har gjort det mulig for dem å fokusere på det som er viktig for dem: kundene sine.
60-øringen forventes å forsvinne
I 2025 tyder mye på at den såkalte 60-øringen vil forsvinne. Det innebærer at man som privat solcelleeier ikke lenger vil få skattefradrag på strøm man selger (på 60 øre per kWh). Dette er et tegn på modning og innebærer at solkraften står mer på egne bein, samtidig som strømmen som eksporteres fra et solcelleanlegg, ikke lenger er like attraktiv. Dette vil føre til at flere solcelleanlegg installerer batteri, at man dimensjonerer anleggene for eget forbruk, og at det blir mer lønnsomt for anleggseiere å bruke egen solstrøm enn å eksportere den mot lav kompensasjon.
Fradraget for grønn teknologi reduseres fra 20 % til 15 %
Regjeringen har foreslått at fradraget for grønn teknologi for et solcelleanlegg skal reduseres fra 20 % til 15 %. Mange bransjeanalytikere (meg selv inkludert) tror imidlertid at dette bare vil ha en marginal påvirkning på markedet. Hvis man vil maksimere fradraget, bør man selvfølgelig investere før halvårsskiftet i 2025. Det er viktig å understreke at det ikke finnes noen indikasjoner på at batterifradraget for grønn teknologi på 50 % vil bli påvirket, kun delen som gjelder solcelleanlegget.
Prisene på solcellepaneler, batterier og vekselrettere fortsetter å falle
Ettersom hele det europeiske solenergimarkedet går tregt, har etterspørselen gått ned. Produksjonen av komponenter og maskinvare har imidlertid ikke gått ned i samme takt, særlig ikke i Kina. Dette har ført til rekordlave priser i løpet av 2024, og prisene har fortsatt å falle i 2025. Den kinesiske regjeringen har sammen med produsentene forsøkt å stanse prisfallet for å redusere tapene, men så langt har de ikke klart å bremse det.
Andelen nytilknyttede solcelleanlegg med batteri nærmer seg 100 %
Som nevnt tidligere i punkt 1 vil fremtidens solcelleanlegg være tett knyttet til energilagring. Dette er fordi det ikke vil være like lønnsomt å eksportere strøm som å bruke den selv (da man slipper nettleie, merverdiavgift og skatt), men også fordi eiendomseiere kan bruke batteriet til å jevne ut strømprisen. Det vil si å lade når strømprisen er lav, og lade ut når den er høy. Vi ser allerede nå hos Senergia at nesten alle solcelleanlegg som selges på det svenske markedet, leveres med batteri.
Systemtjenester er ikke alt
I løpet av 2024 nådde den installerte batterikapasiteten ca. 1000 MW (1 GW). Den raske utrullingen har ført til at Svenska kraftnäts såkalte systemtjenester, særlig FCR-D, har blitt mindre lønnsomme, ettersom det har blitt flere batterier som deler på kaken. Dette gjør at batterieiere nå ser seg om etter nye tjenester, f.eks. FCR-N, men også etter muligheter for å bruke energilageret lokalt i bygningen og delta i markedene for systemtjenester (for eksempel EMS-styring fra Enequi). Dette øker kompensasjonen for og nytten av energilager. Også nye markeder og inntektsmuligheter, som lokal fleksibilitet, gjør at batteriene ikke bare brukes på best mulig måte ut fra et systemperspektiv, men også øker lønnsomheten i solcelleinvesteringen og reduserer behovet for å oppgradere og forsterke strømnettet. Noe som potensielt kan spare mellom 400 og 600 milliarder kroner!
Det billigste er ikke alltid det beste valget
Den kraftige nedbremsingen i 2024 har ført til en rekke konkurser som følge av det endrede markedet. Bransjen har måttet tilpasse kostnadene sine til lavere omsetning og mindre etterspørsel etter installasjoner. Valget av installatør er viktigere nå enn noen gang tidligere. Ettersom installatørenes økonomi er presset, og flere produsenter også kjemper for å overleve, hviler et stort ansvar på privatpersonen som skal velge installatør.
Noen tips:
- Velg installatør med omhu
- Sørg for at betalingene samsvarer med utført arbeid
- Be om referanser og les deg opp om installatøren
- Kontroller installatørens økonomiske situasjon
- Sjekk hvem som eier installatøren, og hvem som står bak selskapet.
- Kontroller om selskapet installerer selv eller bruker underentreprenør
- Velg medlemmer av Svensk solenergi
- Velg selskaper med sertifiserte solcellemontører
- Få solcelleanlegget kontrollert før sluttbetalingen
Fremtiden for solenergi
Rentenivået endrer seg
Renten har fortsatt å synke, og svenskene får mer penger til overs i lommeboken. Renten stabiliserer seg på rundt 3 %, og kapitalkostnadene synker. Dette vil gjøre det mulig for flere boligeiere, bedrifter og borettslag å investere i et solcelleanlegg med energilager.
Elektrifiseringen fortsetter
Selv om takten i elektrifiseringen bremset opp i 2024, er trenden tydelig. Elektrifiseringen skjer på mange områder i samfunnet. Alt fra store institusjonelle endringer som fossilfritt stål, fossilfri sement, elektrodrivstoff og elektrifisering av transportsektoren, til elektrifisering for vanlige folk: for eksempel at man skaffer seg elbil eller et solcelleanlegg.
Den grønne bølgen fortsetter, men ikke like sterkt
I 2024 stengte Storbritannia sitt siste kullkraftverk. En helt makeløs reise som har blitt muliggjort ved hjelp av en kraftig og rask utbygging av fornybar energi i form av sol og vind, i kombinasjon med energilagring. Ifølge Det internasjonale energibyrået (IEA) skal de fornybare energikildene i 2025 levere mer strøm enn kullkraften (det var nesten tilfelle allerede i 2024). I Sverige har Tidö-partiene stort sett vært opptatt av å snakke om kjernekraft og har slått ned på de mange vindkraftprosjektene som ønsket å bli bygget. Les gjerne Tomas Kåbergers innlegg om temaet: LENKE.
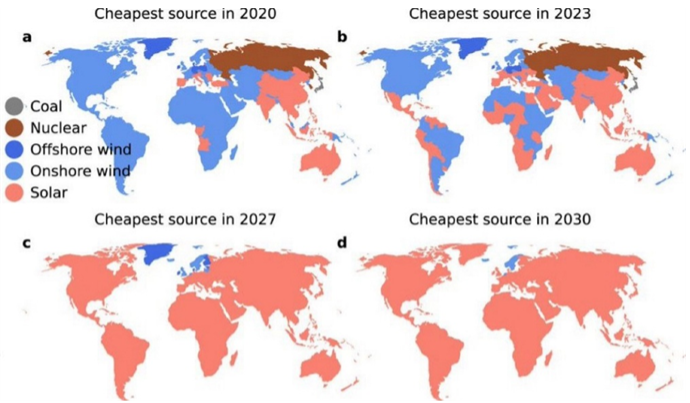
Globalt bidrar kostnadsreduksjonen og den teknologiske modenheten til at solenergi om bare noen år blir verdens billigste energikilde. Og som kartene viser: hele verden, med unntak av Norge og Sverige, der solen må vike for vindkraften.
Nye EU-krav
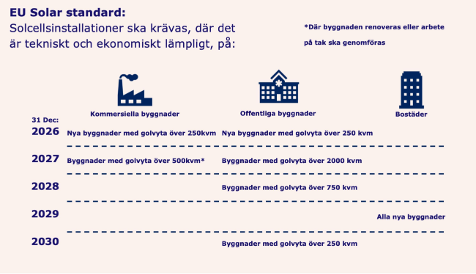
Den 24. april 2024 trådte en revidert versjon av Energy Performance of Buildings Directive (EPBD) i kraft. Denne EU-lovgivningen stiller krav om solceller på både nye og eksisterende bygninger. Alle nye bygninger må være «solklare», noe som innebærer at de skal utformes slik at det enkelt kan installeres solenergi. Sverige må utvikle en nasjonal plan for bygningsrenovering for å integrere solenergi i bygningsmassen. Krav om solceller innføres gradvis fra 2026, med ulike tidslinjer for ulike bygningstyper. Medlemsstatene skal fastsette nasjonale kriterier for disse kravene, med hensyn til teknisk og økonomisk gjennomførbarhet. For å legge til rette for overgangen skal medlemsstatene tilby støtte og tiltak, inkludert økonomiske og tekniske ressurser. Det er ikke helt fastslått nøyaktig hvordan dette skal gjennomføres i Sverige, men disse regelverkene vil påvirke bransjen positivt.
Fortsatt teknologisk utvikling
Solcellepaneler: På solcellepanelsiden har teknologiene og effektiviteten gradvis blitt bedre. I dag er de mest effektive panelene i Senergias nettbutikk på litt over 23 %. Et helt enestående tall hvis vi ser 4–5 år tilbake! I tillegg kommer solcellepanelprodusentene med nye innovative teknologier, som innebygd skyggehåndtering i solcellecellene. Dette har Aiko implementert siden 2024 (LENKE), og Longi har lansert sin HPBC 2,0-teknologi med tilsvarende funksjonalitet (LENKE).
Batterier
Batteriteknologien blir stadig bedre, samtidig som prisen per kWh (og kW) fortsetter å synke. I 2025 kan vi blant annet forvente et nytt væskekjølt kommersielt batteri fra Huawei på 100 kW/215 kWh. Dyness kommer til å lansere sin utendørs- og 1C-modell Dyness Tower Pro. På de store messene i Europa og Kina får vi se om ytterligere nyheter blir presentert.
Avslutning
Etter en turbulent tid i 2024 ser vi frem mot 2025. Et år der bransjen skal slikke sårene etter nedgangen i 2024. I løpet av 2025 vil ytterligere modning bidra til at solenergi i enda større grad står på egne ben. Med mindre ekstern og statlig støtte vil solenergi konkurrere på elmarkedet på lik linje med alle andre (merk at det ikke finnes støtte for BRF, kommersielle solcelleanlegg eller solparker).
Batteriene vil fortsette å bli installert i stor skala. Alt fra de minste systemene i eneboliger til store batteriparker på titalls megawatt (noen kanskje til og med opp mot hundre eller flere hundre MW). Batteriene er så billige i dag, og med støtten som finnes for boligeiere, er det i dag tjenesteforsømmelse å ikke kjøpe et batteri til solcelleanlegget sitt. Med smartere algoritmer, AI og intelligens kan batteriene nå styre seg selv og ta de mest lønnsomme beslutningene.
Fra Senergia sin side ser vi frem til 2025, da vi vil fortsette å støtte installatører i Norden med vår ekspertise, service og produkter. Vi ser frem til mengder av produktnyheter og nye tjenester som vi leverer. Alt fra videreutvikling av vårt eget prosjekteringsverktøy – Senergia Planner – til nye funksjoner i netthandelen vår. Alt for å gjøre det så effektivt og smidig som mulig å være kunde. Vi skal fortsette å utfordre bransjen og være et friskt pust med vår uttalte spesialisering som distributør innen solenergi, energilagring, smart styring og elbillading.
Tim Ljunggren
Tim Ljunggren er en av grunnleggerne av Senergia og er utdannet sivilingeniør innen elkraftteknikk fra KTH, og har en bachelorgrad i økonomi fra SU. Tim er en flittig foredragsholder og kursholder i bransjen og har skrevet to håndbøker. I perioden 2022–2024 var han med i Svensk Solenergis tekniske komité, og i 2024 ble han valgt inn i styret i bransjeforeningen Svensk Solenergi.
Trenger du hjelp til å finne det rette?
Vi vet at det ikke alltid er enkelt å vite hvilket produkt eller hvilken løsning som passer best. Enten du har spørsmål om sortimentet vårt, trenger veiledning eller ønsker hjelp med å finne en løsning som passer akkurat dine behov, er vi her for deg. Med vår kunnskap og erfaring hjelper vi deg med å ta det riktige valget.
Relaterte innlegg
Senergia får en langsiktig og finansielt solid hovedeier
Senergias påtroppende administrerende direktør Tim Ljunggren – Det er nå framtidens energibransje formes